

제목 : 2026년 1~9월 글로벌 전기차용 배터리 분리막 적재량 16,218Mil ㎡, 전년 동기 대비 24.8% 성장
-
2026년 3분기 중국계 분리막 업체
점유율 92.2%, 전년 동기 대비 4.0%p 상승
(출처: 2026년 10월 Global EV & Battery Monthly Tracker
(Incl. LiB 4 Major Materials), SNE리서치)
2026년 1~9월 세계 각국에 등록된 전기차(EV, PHEV, HEV)에 탑재된 배터리용 분리막 적재량은 약
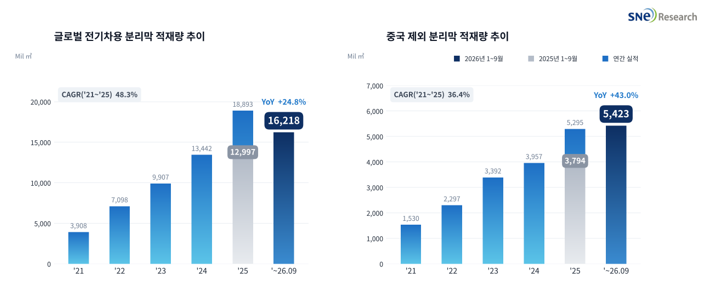
16,218Mil ㎡로 전년 동기 12,997Mil ㎡ 대비 24.8% 늘었다. 같은 기간 중국을 제외한 시장은 약 5,423Mil ㎡로 43.0% 증가해 전체 성장률을 크게 앞섰고, 전체 적재량에서 차지하는 비중도 29.2%에서 33.4%로 4.2%p 확대됐다.
분리막은 배터리 안에서 양극과 음극이 맞닿지 않도록 막아 단락을 방지하면서, 미세한 기공으로 리튬이온의 이동 통로를 열어 주는 소재다. 두께와
기공 구조, 내열성에 따라 배터리의 안전성과 출력, 수명이
달라지며, 셀 대형화와 고속충전 수요가 커지면서 얇으면서도 열에 강한 코팅 제품의 비중이 늘고 있다.
업체별로는 SEMCORP가
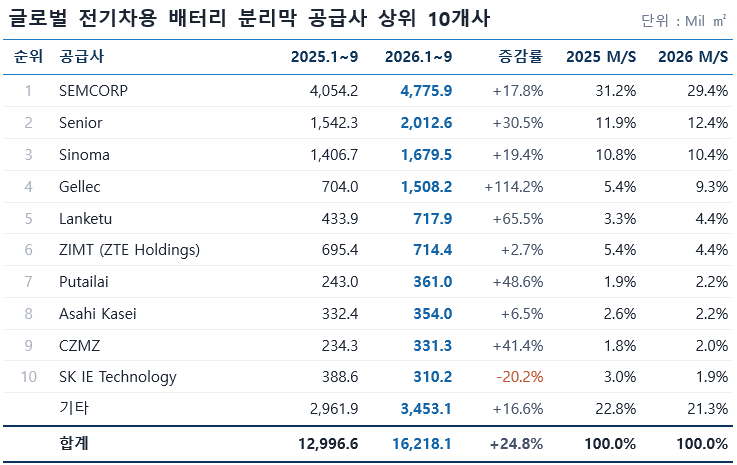
약 4,776Mil ㎡로 17.8% 늘며 1위를 지켰고, Senior(30.5%)와 Sinoma(19.4%)가 2·3위를 유지했다. Gellec은 약 1,508Mil ㎡로 114.2% 증가해 4위 자리를 굳혔고, Lanketu는 65.5% 늘어난 약 718Mil ㎡로 ZIMT(ZTE Holdings)를 근소하게 앞서며 5위로 올라섰다. Putailai(48.6%)와 CZMZ(41.4%)도 빠르게 외형을 키웠고, CZMZ는 9위로 한 계단 상승했다. 반면
ZIMT는 2.7% 증가에 그쳤고, Asahi Kasei는 6.5% 늘었으며, SK IE Technology는 20.2% 줄어 10위로 내려갔다.
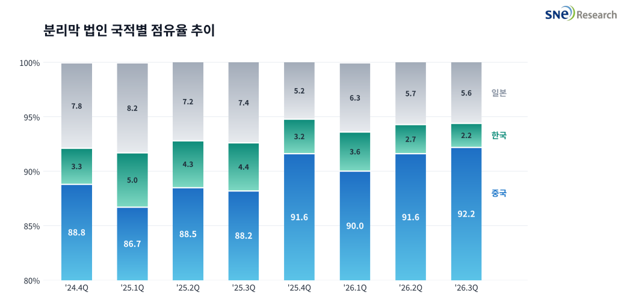
국적별로는 2026년 3분기 중국계 업체의 점유율이 92.2%로 2분기(91.6%) 대비
0.6%p, 전년 동기(88.2%) 대비 4.0%p 높아졌다. 같은 기간 일본계는 7.4%에서
5.6%로, 한국계는 4.4%에서 2.2%로 각각 낮아졌다. 규모와 원가 경쟁력을 갖춘 중국계 업체가
늘어난 수요 대부분을 흡수하는 가운데, 한국·일본계 업체는
고부가 제품과 북미·유럽 현지 공급, ESS용 제품을 중심으로
사업 구조를 다시 짜고 있다.
(출처: 2026년 10월 Global
EV & Battery Monthly Tracker (Incl. LiB 4 Major Materials), SNE리서치)
(출처: 2026년 10월 Global
EV & Battery Monthly Tracker (Incl. LiB 4 Major Materials), SNE리서치)
2026년 1~9월 글로벌 분리막 시장은 배터리 탑재량 증가와 중국
제외 시장의 빠른 확대에 힘입어 견조한 성장세를 이어갔다. 중국에서는 셀 생산 확대가 분리막 수요를
떠받쳤고, 유럽과 아시아(중국제외)에서는 전기차 판매 증가와 현지 셀 생산 확대가 적재량 증가로 이어졌다. 반면
북미는 전기차 수요 위축으로 배터리 사용량이 24.3% 줄면서 역내 공급사들의 가동률 부담이 이어지고
있다.
업황은 회복 국면에 들어섰다. 중국 습식 분리막 가격이 3분기 들어 보합에서 상승으로 돌아서면서 SEMCORP는 3분기에만 약 9.7억 위안의 순이익을 내 매출총이익률이 36.6%로 높아졌고, Senior도 평균 판매가격이 전 분기보다 올랐다. 업계는 대형 ESS 셀용 초박막 수요 증가로 내년까지 수급이 빠듯할 것으로 보고 SEMCORP, Putailai, CZMZ 등이 대규모 증설에 나섰지만, 신규 설비 대부분은 2027년 말 이후에야 가동될 전망이다. 한국에서는 SK이노베이션이 SK아이이테크놀로지를 2027년 1월 1일자로 흡수합병해 ESS용 분리막 등으로 사업을 넓힐 계획이다. 향후 경쟁력은 EV·ESS 고객 다변화와 초박막·고내열 제품 기술, 북미·유럽 현지 공급 체계, 원가 구조 개선 속도에서 갈릴 전망이다.