

1차 시범 종료 후 5개 도시군 ‘종합응용’ 체제로
전환…한국 기업 접근 가능 시장, FC 부품 최대 6,480억 원
SNE
Research가 발간한 「2026 중국
수소산업 Outlook: 시장 전환과 성장 기회(~2040)」에
따르면, 중국 차량용 연료전지(FC) 시스템 시장은 원가
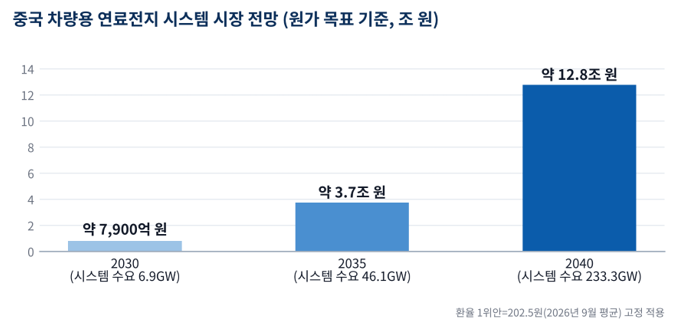
목표 기준 2030년 약 7,900억 원에서 2040년 약 12.8조 원 규모로 약 16배 확대될 전망이다. 같은 기간 중국의 FCEV 판매는 연 3.8만 대에서
93.3만 대로, 그린수소 생산량은 2.0Mt에서 17.6Mt/년으로 늘어나며, 중국 수소산업이 실증 단계를 넘어 본격적인
규모화 국면에 진입할 것으로 분석된다.
(출처: 2026 중국 수소산업 Outlook: 시장 전환과 성장 기회(~2040), SNE리서치)
2030년이 변곡점…FC 시스템 수요
233.3GW, 글로벌의 35.9%
시장 성장은 2030년
이후에 집중된다. 2030년 6.9GW 수준인 중국 차량용 FC 시스템 수요는 49t 트랙터-트레일러
등 대형 상용차 중심의 고출력화와 보급 확대에 힘입어 2035년
46.1GW, 2040년 233.3GW까지 늘어날 전망이다. 원가 목표가 kW당 570위안에서 270위안 이하로 낮아지더라도 시스템 수요가 더 빠르게 증가하면서 시장 규모는 커지는 구조다.
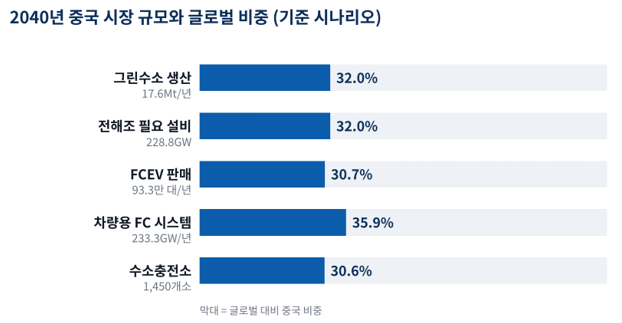
2040년 중국은 글로벌 FC 시스템 수요의 35.9%, FCEV 판매의 30.7%, 수소충전소의 30.6%(1,450개소)를 차지할 것으로 예상된다. 그린수소와 전해조의 글로벌 비중은 2030년 54.1%에서 2040년 32.0%로
낮아지지만, 이는 시장 축소가 아니라 글로벌 확산에 따른 것으로 절대 규모는 각각 약 9배, 7배 확대된다.
(출처: 2026 중국 수소산업 Outlook: 시장 전환과 성장 기회(~2040), SNE리서치)
보조금 공백 딛고 5개 도시군 ‘종합응용’ 체제로…2030년 수소가격 25위안/kg 목표
정책 환경도 전환점에 서 있다. 2021~2025년 1차 FCEV
시범도시군이 종료된 뒤 약 8개월의 보조금 공백으로
2026년 상반기 중국 FCEV 판매는 918대에
그쳐 전년 동기 대비 54.5% 감소했다. 그러나 중국 정부는 2026년 3월 공업정보화부·재정부·국가발전개혁위원회 공동으로 ‘1+N+X’ 구조의 수소 종합응용 시범을
발표하고, 같은 해 8월 베이징권·광둥권(광둥·홍콩·마카오)·동북–창장삼각주·신장–쓰촨·충칭·황허–중원 5개 도시군을
확정했다.
2030년 종단 수소가격 25위안/kg(약 5,100원) 이하, FCEV 보유 10만 대가 정책 목표로 제시됐으며, 9월 이후 광둥권(FCEV 1.6만 대·충전소 100곳
목표)과 내몽골(중앙 보상
1차 4.7억 위안, 약 950억 원 하달) 등 도시군별 실행도 본격화되고 있다. SNE Research는 이번 전환으로 중국 수소 정책의 초점이 차량 보급에서 산업·Green Fuel을 포괄하는 수요 창출로 이동했다고 분석했다.
성장 속도는 설비보다 수소가격·충전 처리능력·오프테이크가
결정
SNE
Research는 중국 시장의 성장 속도를 좌우하는 변수로 제조 설비가
아니라 수소가격, 충전소 처리능력, 장기 오프테이크를 꼽았다. 2040년 1,450개소의 충전망으로 FCEV 수소 수요를 감당하려면 충전소 1곳당 약 22t/일(이용률 65% 기준)의 설계 처리능력이 필요하며, 현재 대형 사례 수준인 설계 12t/일에 머물 경우 수요의 약 55%만 공급할 수 있다. 그린메탄올·그린암모니아 등
Green Fuel 역시 발표된 계획 물량은 수소 환산 약 8.1Mt에 달하지만, 실제 운영·FID 단계는 약
1.1Mt에 그친다.
한국 기업 기회는 ‘병목’에…FC 부품·검증 최대 6,480억
원
보고서는 중국 공급망의 병목에서 한국 기업이 실제로 접근할
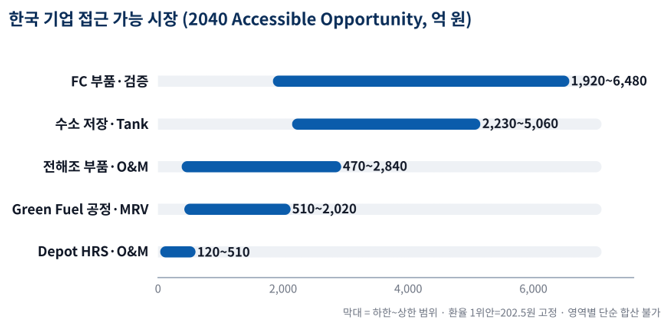
수 있는 시장을 TAM–SAM–Accessible Opportunity 구조로 산정했다. 2040년 기준 연료전지 부품·검증 영역이 약 1,920억~6,480억 원으로 가장 크고, 수소 저장·Tank 약 2,230억~5,060억 원, 전해조 부품·O&M
약 470억~2,840억 원, Green Fuel 공정·MRV 약 510억~2,030억 원,
Depot 충전소 장비·O&M 약 120억~510억 원 순이다.
(출처: 2026 중국 수소산업 Outlook: 시장 전환과 성장 기회(~2040), SNE리서치)
완제품 경쟁보다 고신뢰 부품, 검증, 안전, 운영·유지보수(O&M) 등 중국 기업이 아직 외부 기술을 필요로
하는 영역이 진입 기회라는 분석이다. SNE Research는
2030년 이후 수소가격 하락과 충전 인프라 대형화가 맞물리는 구간에서 중국이 세계 최대 수준의 수소 상용차·연료전지 시장으로 자리잡을 것으로 전망하며, 한국 기업은 도시군별
수요와 파트너 구조에 맞춘 단계적 진입 전략이 필요하다고 제언했다.
※ 원화 금액은 1위안 =
202.5원(2026년 9월 평균 환율)을 전 기간에 고정 적용해 환산함.