

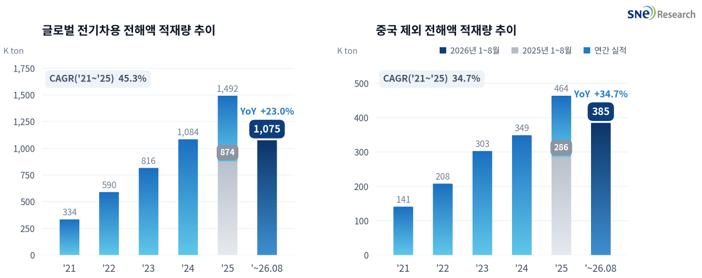
제목 : 2026년 1~8월 글로벌[1] 전기차용 배터리 전해액 적재량[2] 1,075K ton, 전년 동기 대비 23.0% 성장
- 2026년 1~8월 중국 제외 전해액 적재량 385K ton, 전년 동기 대비 34.7% 성장
(출처: 2026년 9월 Global EV & Battery Monthly Tracker
(Incl. LiB 4 Major Materials), SNE리서치)
전해액은 양극과 음극 사이에서 리튬이온이 이동하는 통로 역할을 하는 소재로, 전해질염과 용매, 첨가제로 구성된다. 조성에 따라 충전 속도와 출력, 저온 성능, 수명과 안전성이 달라지기 때문에, 고전압·고속충전 셀이 늘어날수록 고객사별 맞춤 배합과 첨가제 설계 역량의 중요성이 커지고 있다.
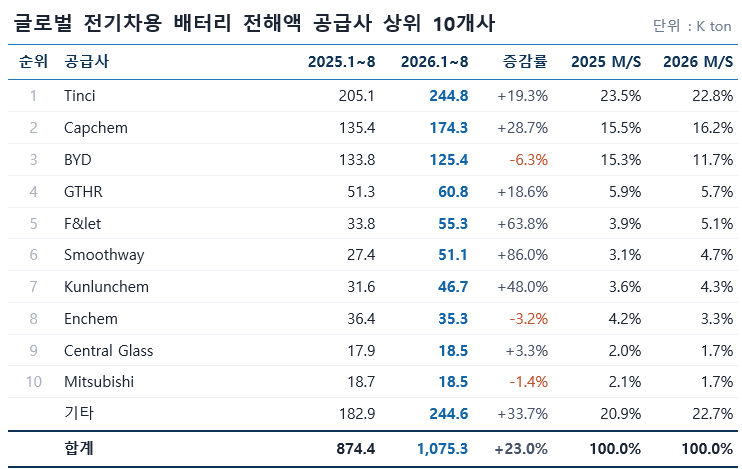
업체별로는 Tinci가 약 245K ton으로 19.3% 증가하며 1위를 지켰고, Capchem은 약
174K ton으로 28.7% 늘어 2위를 굳혔다. 반면 BYD는 약 125K ton으로 6.3% 감소했다. Smoothway(86.0%)와 F&let(63.8%), Kunlunchem(48.0%), GTHR(18.6%) 등 중국계 중견 업체들은
높은 증가율을 이어갔다. 국내 업체인 Enchem은 약 35K ton으로 3.2% 줄었고,
일본 Central Glass가 3.3% 늘며
상위 10개사에 새로 이름을 올렸다.
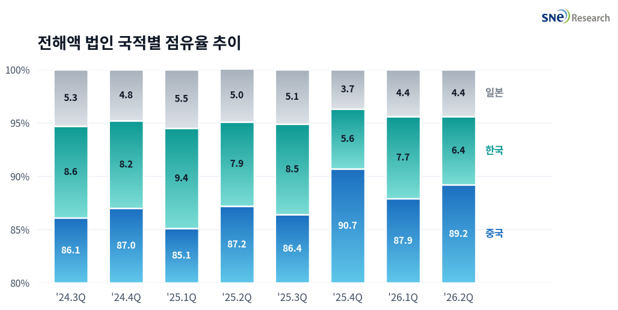
법인 국적별로는 2026년 2분기 중국 기업의 점유율이 89.2%로 전년 동기 87.2% 대비 2.0%p 상승했다.
같은 기간 한국 기업은 7.9%에서 6.4%로 1.5%p, 일본 기업은 5.0%에서 4.4%로 0.6%p 낮아졌다. 1분기(87.9%)와 비교해도 중국 기업 비중은 1.3%p 높아져, 중국계의 공급 우위가 분기마다 한층 공고해지는 흐름이다.
(출처: 2026년 9월 Global EV & Battery Monthly Tracker (Incl. LiB 4 Major Materials), SNE리서치)
(출처: 2026년 9월 Global EV
& Battery Monthly Tracker (Incl. LiB 4 Major Materials), SNE리서치)
전해액 시장의
성장은 전기차 배터리 탑재량 증가와 LFP 확산이 함께 이끌었다. 중국
제외 시장이 전체보다 빠르게 커지며 유럽과 아시아(중국제외)의
수요 비중이 높아졌고, 차량 1대당 배터리 용량이 커진 점도
적재량 확대에 힘을 보탰다.
최근 전해액 시장의
화두는 ESS 수요와 원재료 가격이다. 중국 주요 업체들은 ESS용 배터리 출하 급증에 힘입어 상반기 실적이 크게 개선됐고, VC 등
핵심 첨가제 가격은 연초 대비 크게 오른 수준에서 유지되고 있다. 9월에는 LiPF6 가격이 높은 가동률과 낮은 재고로 소폭 올랐지만 탄산리튬 가격이 내리면서 상승 폭은 제한됐다. 중국이 9월부터 내수용 리튬이온 배터리에 소비세를 부과하기 시작하면서
셀 업체와 완성차 업체 간 비용 분담 협상도 이어지고 있다. 향후 시장에서는 중국계의 원가·규모 우위가 이어지는 가운데, 북미·유럽
현지 생산 기반과 전해질염·첨가제 조달 안정성, ESS용
고기능 전해액 대응력이 업체별 지위를 좌우할 전망이다.
[2] 해당 기간 등록된 전기 자동차에 장착된 배터리 기준.