

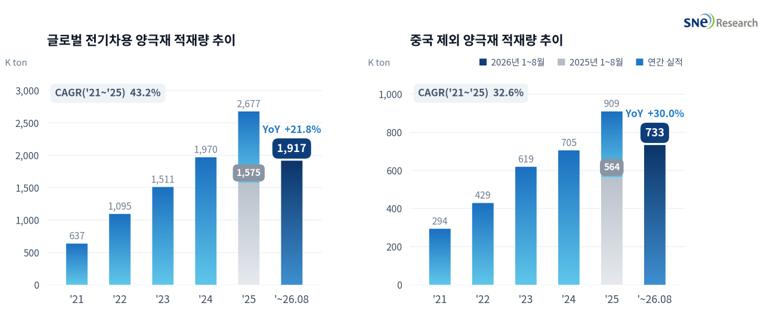
제목 : 2026년 1~8월 글로벌 전기차용 배터리 양극재 적재량 1,917K ton, 전년 대비 21.8% 성장
- LFP 비중 65.4%로 5.0%p 상승, 중국 제외 시장은 30.0% 성장하며 확대 견인
(출처: 2026년 9월 Global EV & Battery Monthly Tracker (Incl. LiB 4 Major Materials), SNE리서치)
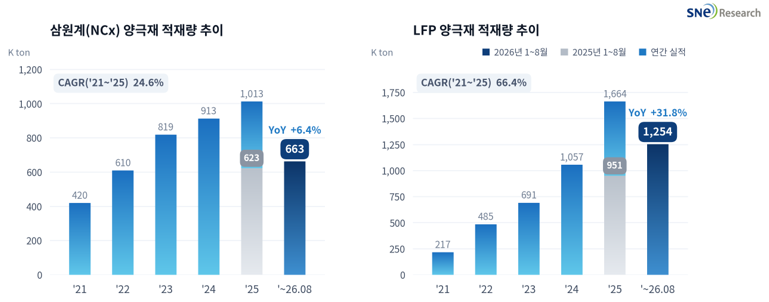
2026년 1~8월 글로벌 xEV용 양극재 적재량은 1,917K ton으로 전년 동기 1,575K ton 대비 21.8% 증가했다. 같은 기간 중국을 제외한 시장은 564K ton에서 733K ton으로 30.0% 늘어 전체 시장보다 빠르게 성장했다. 전체 적재량에서 중국 제외 시장이 차지하는 비중도 35.8%에서 38.2%로 2.4%p 높아졌다.
소재별로는 LFP가 1,254K ton으로 31.8% 늘어난 반면 삼원계(NCx)는 663K ton으로
6.4% 증가에 그쳤다. 전체 양극재에서 LFP 비중은 60.4%에서 65.4%로
5.0%p 상승했다. 특히 중국 제외 시장의 LFP 비중이 20.8%에서 34.9%로
14.1%p 뛰어오르며, LFP가 중국 내수 중심의 소재를 넘어 유럽과 아시아 등 해외
시장의 주력 소재로 자리를 넓히고 있다.
(출처: 2026년 9월 Global EV
& Battery Monthly Tracker (Incl. LiB 4 Major Materials), SNE리서치)
(출처: 2026년 9월 Global EV & Battery Monthly Tracker (Incl. LiB 4 Major Materials), SNE리서치)
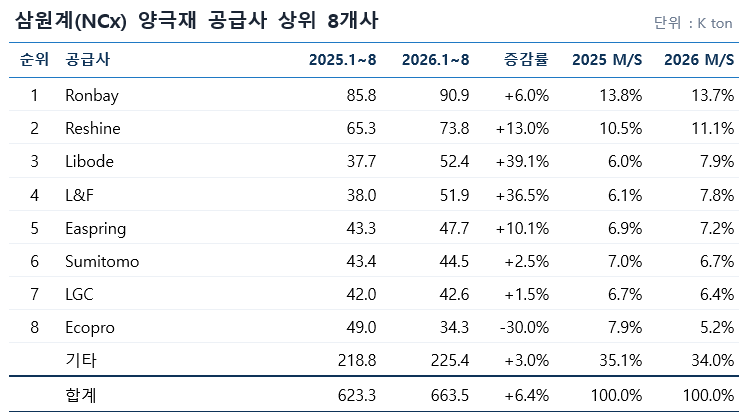
2026년 1~8월 삼원계(NCx) 양극재 적재량은 663K ton으로 전년 동기 623K ton 대비 6.4% 증가했다. LFP와의 성장률 격차는 25.4%p로 벌어졌으며, 고에너지밀도가 필요한 프리미엄·고성능 차종 중심으로 수요 기반이 좁혀지는 흐름이 이어졌다.
공급사별로는
Ronbay가 86K ton에서 91K ton으로
늘며 선두를 유지했고, Reshine이 65K ton에서 74K ton으로 뒤를 이었다. Libode는 38K ton에서 52K ton으로
39.1%, L&F는 38K ton에서 52K
ton으로 36.5% 증가해 상위권에서 가장 높은 성장률을 기록했다. Easpring(48K ton)과 Sumitomo(45K ton),
LGC(43K ton)는 완만한 증가에 그쳤고, Ecopro는 49K ton에서 34K ton으로
30.0% 감소했다.
업체별 성과는 고객 구성과 공급 지역에 따라 갈렸다. L&F는 삼원계 물량을 늘리며 두 자릿수 성장을 이어가는 한편, 북미 ESS 수요를 겨냥해 9월 SK
on과 1,600억 원 규모 공급 계약을 맺고 3분기
말부터 LFP 양극재 양산에 들어갔다. 반면 Ecopro는 주력 고객사의 전동화 모델 판매 부진으로 적재량이 줄었으나, 6월
양산을 시작한 헝가리 공장을 거점으로 유럽 고객 대응을 강화하고 있다.
(출처: 2026년 9월 Global EV & Battery Monthly Tracker (Incl. LiB 4 Major Materials), SNE리서치)
LFP
양극재는
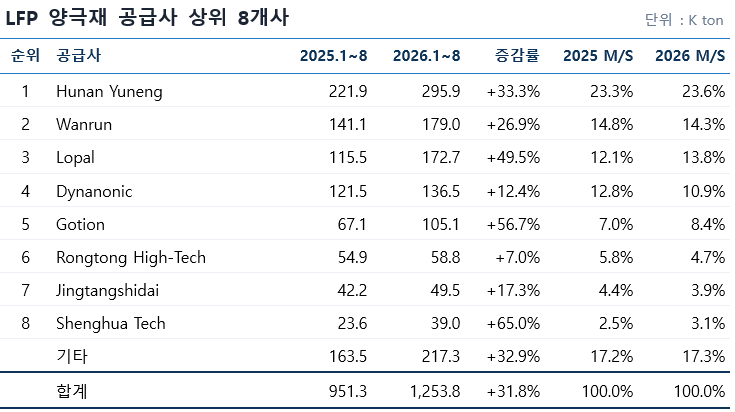
1,254K ton으로 전년 동기(951K ton)보다
31.8% 늘었다. 보급형에 이어 중형급 차종과 해외 완성차 신차로 채택 범위가 넓어지면서, 양극재 시장 전체 증가분의 대부분을 LFP가 차지했다.
LFP
공급사 가운데서는 Lopal이 173K ton으로
49.5% 늘며 Dynanonic을 제치고 3위로
올라섰다. 1위 Hunan Yuneng은 296K ton으로 33.3% 증가했고, 2위 Wanrun은 179K
ton으로 26.9% 늘어 Lopal과의 격차가 6K ton 수준으로 좁혀졌다. Gotion은 105K ton으로 56.7%, Shenghua Tech는 39K ton으로 65.0% 늘어 상위권에서 가장 빠르게 성장한 반면, Dynanonic(137K ton, 12.4%)과 Rongtong
High-Tech(59K ton, 7.0%), Jingtangshidai(50K ton, 17.3%)는 시장 평균을 밑돌았다.
LFP
시장에서는 원료부터 소재까지 수직 계열화를 갖춘
중국계 공급사의 우위가 이어졌다. 중국 정부의 과잉 경쟁 억제 기조 속에 소재 가격을 정상화하려는 움직임이
나타나는 가운데, 9월부터 내수용 리튬이온 배터리에 2%의
소비세가 부과되면서 셀 업체와 소재 업체 간 원가 분담 협상도 한층 까다로워지고 있다.
법인 국적별로는 중국계 공급사의
점유율이 87.3%로 전년 동기 84.0% 대비 3.3%p 상승한 반면, 한국계는
12.0%에서 9.0%로 3.0%p, 일본계는 4.0%에서 3.6%로 0.4%p 낮아졌다. 국내 업체들은 삼원계 중심의 포트폴리오에 LFP를 더하는 전환을
서두르고 있다. 9월 SK on이 포스코퓨처엠과 약 1조1천억 원 규모의 LFP 양극재
구매 계약을 맺는 등 국내 소재·셀 업체 간 비중국 LFP 공급망
협력도 구체화되고 있다. 다만 이번 계약은 미국 조지아 공장의 ESS용
물량이고 공급 기간도 2027~2029년이어서, 전기차용
적재량 기준의 변화에는 시간이 걸릴 전망이다.
앞으로는 지역별 공급망 규정에 맞는 생산 거점과 제품군을 얼마나 빨리 갖추느냐가 경쟁의 관건이다. 북미의 공급망 요건과 유럽연합이 6월 배터리 부스터(Battery Booster) 패키지와 함께 추진 중인 역내 생산 부품 요건 논의, 2027년 2월 시행되는 배터리 여권 의무화가 한꺼번에 강화되고 있다. 미·중 합의로 2027년 1월까지 유예가 연장된 중국의 양극재·배터리 기술 수출 통제의 재개 여부도 변수로 남아 있어, LFP와 고성능 삼원계 기술력, 현지 조달 역량에 따라 업체 간 격차는 더 벌어질 전망이다.