

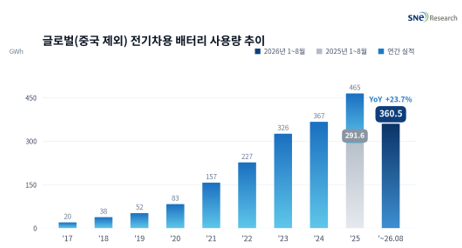
제목 : 2026년 1~8월 非중국 글로벌[1] 전기차용 배터리 사용량[2] 360.5GWh, 전년 동기 대비 23.7% 성장
-
CATL·BYD 합산 점유율 44.7%로 7.5%p 상승, 非중국 시장에서도 중국계 영향력 확대
2026년 1~8월 글로벌(중국 제외) 시장에서 판매된 전기차(EV, PHEV, HEV)에
탑재된 총 배터리 사용량은 약 360.5GWh로 전년 동기 대비
23.7% 증가했다. 글로벌 전체 성장률(19.7%)을 4.0%p 웃돌았지만, 8월 한 달 증가율은 9.0%로 낮아져 북미 수요 공백의 영향이 월간 실적에서 더 뚜렷하게 드러났다.
(출처: 2026년 9월 Global EV and Battery Monthly Tracker, SNE리서치)
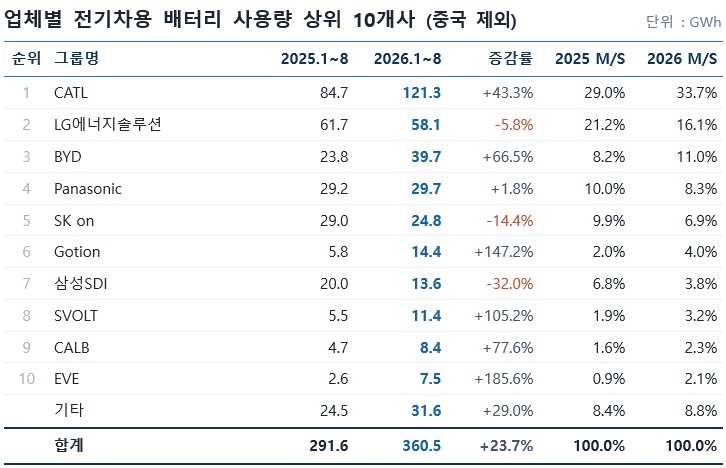
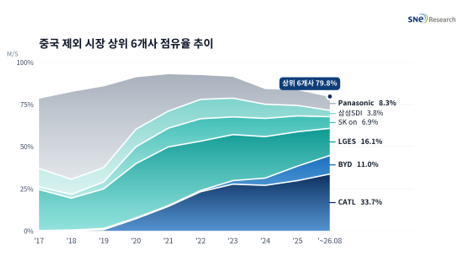
2026년 1~8월 LG에너지솔루션, SK on, 삼성SDI 등 국내 배터리 3사의 글로벌(중국 제외) 사용량은 합산 96.5GWh로 전년 동기 대비 12.8% 감소했다. 3사의 합산 점유율은 37.9%에서 26.8%로
11.1%p 하락했다. 감소는 북미에 집중됐다. 3사의
북미 사용량은 47.4GWh에서 25.3GWh로 46.5% 줄어든 반면, 유럽은
49.9GWh에서 52.5GWh로 5.2%, 아시아는 11.2GWh에서 14.8GWh로
33.0% 늘었다.
(출처: 2026년 9월 Global EV
and Battery Monthly Tracker, SNE리서치)
LG에너지솔루션은 58.1GWh로 전년 동기 대비 5.8% 감소했으나 비중국 시장 2위를 지켰다. 유럽 사용량이 31.3GWh로
9.8%, 아시아가 9.2GWh로 44.4% 늘었지만
북미가 25.2GWh에서 14.6GWh로 42.3% 줄며 전체 실적을 끌어내렸다. 점유율은 21.2%에서 16.1%로
5.1%p 하락했다. 북미 공장의 ESS 전환과
유럽 고객 확대가 점유율 회복의 과제로 꼽힌다.
SK on의 사용량은 24.8GWh로
14.4% 감소했고, 점유율은 9.9%에서 6.9%로 3.0%p 낮아졌다. 현대차그룹, 포드, 폭스바겐, 메르세데스-벤츠 등에 배터리를 공급하고 있으나 북미 사용량이 41.8% 줄었고
유럽도 1.5% 감소했다. SK on은 9월 포스코퓨처엠과 약 1조1천억
원 규모의 LFP 양극재 구매 계약을 맺고 조지아 공장을 중심으로 북미 ESS 사업을 키우기로 하는 등 수요처 다변화에 나섰다.
삼성SDI는 13.6GWh로 32.0% 줄어
상위 10개사 가운데 감소 폭이 가장 컸다. 점유율도 6.8%에서 3.8%로 3.0%p 축소됐다. 유럽 사용량은 8.3GWh로 전년과 비슷했으나 북미가 10.4GWh에서 3.9GWh로
62.0% 급감했다. BMW, 아우디, 리비안
등 주요 고객의 전동화 속도 조절이 이어지는 가운데, 미국 ESS용
셀 공급 확대가 전기차 수요 공백을 얼마나 메울지가 향후 실적의 관건이다.
Panasonic은 29.7GWh로 1.8% 증가하며 4위를 기록했다. 테슬라 북미 물량이 실적을 지탱했으나 비중국 시장
성장률을 크게 밑돌면서 점유율은 10.0%에서 8.3%로 1.7%p 하락했다. 테슬라 중심의 고객 구조상 차세대 원통형 셀
양산과 전기차 외 용도 확대가 성장의 변수로 남아 있다.
CATL은 2026년 1~8월
글로벌(중국 제외) 시장에서 121.3GWh를 기록하며 전년 동기 대비 43.3% 성장했다. 점유율은 29.0%에서 33.7%로 4.7%p 높아졌다. 유럽 사용량이
61.8GWh에서 80.6GWh로 30.4% 늘었고, 아시아에서는 24.0GWh로 두 배 이상 증가했다. 9월에는 헝가리 데브레첸 공장이 셀 시험 생산에 들어가 유럽 내 현지 공급 기반도 한층 넓어질 전망이다.
Gotion, SVOLT, CALB, EVE 등 중국계 후발 업체의 성장세도 가팔랐다.
Gotion은 14.4GWh로 147.2% 늘었고, SVOLT는 11.4GWh로
105.2%, CALB는 8.4GWh로 77.6% 증가했다. EVE는 7.5GWh로
185.6% 성장해 상위 10개사 가운데 증가율이 가장 높았다. CATL과 BYD를 포함한 중국계
6개사의 합산 점유율은 43.6%에서 56.2%로 12.6%p 상승하며 비중국 시장의 절반을 넘어섰다.
BYD는 39.7GWh로 66.5%
증가하며 3위를 유지했고, 점유율은 8.2%에서 11.0%로 2.8%p
상승했다. 유럽(14.5GWh, 65.6% 증가)과 아시아(13.2GWh, 41.7% 증가), 남미(6.2GWh, 138.5% 증가)에서 고르게 늘었다. 8월 해외 판매가 월간 최대치를 기록하는 등
자사 전기차의 수출과 현지 생산이 빠르게 확대되고 있어, 비중국 시장에서의 사용량 증가세는 당분간 이어질
가능성이 크다.
(출처: 2026년 9월 Global EV and Battery Monthly Tracker, SNE리서치)
2026년 1~8월 비중국 시장은 23.7% 성장했지만 공급사별 성과는 뚜렷하게
갈렸다. 국내 3사와
Panasonic의 점유율이 함께 낮아진 반면 중국계 업체는 유럽과 아시아, 남미에서 빠르게
물량을 늘렸다. 비중국 시장의 LFP 비중이 15.6%에서 27.5%로
11.9%p 높아진 점도 같은 흐름이다. 북미에서는 포드가 CATL 기술을 라이선스한 LFP 셀 생산을 시작했고 유럽에서도 보급형
차종을 중심으로 LFP 채택이 늘면서, 가격 경쟁력이 공급사
선택의 핵심 기준으로 자리 잡고 있다.
향후에는 지역별 정책과 수요처
다변화가 공급사 경쟁력을 가를 전망이다. 북미는 세액공제 종료 이후 전기차 수요가 위축된 상황에서 배터리
업체들이 ESS와 데이터센터용 수요로 공장 가동률을 지키는 데 주력하고 있다. 유럽에서는 역내 생산 부품 요건을 강화하는 논의가 이어지는 가운데 중국계 업체의 현지 공장 가동이 본격화되고
있어, 현지 생산 역량과 가격 경쟁력, 2027년 2월 시행되는 배터리 여권에 대비한 공급망 추적 역량이 시장 지위를 결정하는 핵심 변수가 될 것으로 예상된다.
[2] 해당 기간 등록된 전기 자동차에 장착된 배터리 기준.