

제목 : 2026년 1~8월 글로벌 전기차 인도량 1,372만5천 대… 전년 대비 5.9% 증가
유럽·아시아(중국제외) 고성장, 중국·북미 감소로 지역별 격차 확대
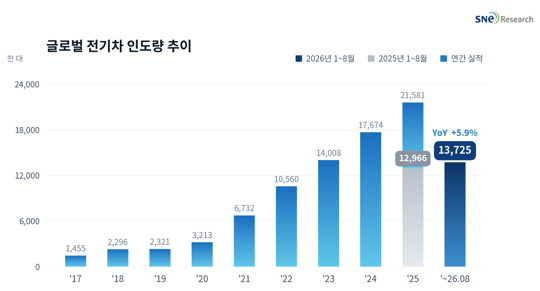
(출처: 2026년 9월 Global EV
and Battery Monthly Tracker, SNE리서치)
2026년 1~8월 글로벌 전기차(BEV+PHEV) 인도량은 총 1,372만5천 대로 전년 동기 대비 5.9% 증가했다. 8월 한 달 인도량은 185만8천
대로 1.8% 늘어나는 데 그쳐 7월(11.3%)보다 증가세가 크게 둔화됐다. 차종별로는 BEV가 987만6천 대로 13.5% 늘어난 반면 PHEV는
384만9천 대로 9.8% 감소해, BEV 비중이 67.1%에서
72.0%로 높아졌다. 중국을 제외한 시장은 622만3천 대로 28.9% 증가해 글로벌 성장률의 다섯 배 가까운 증가율을
기록했다.
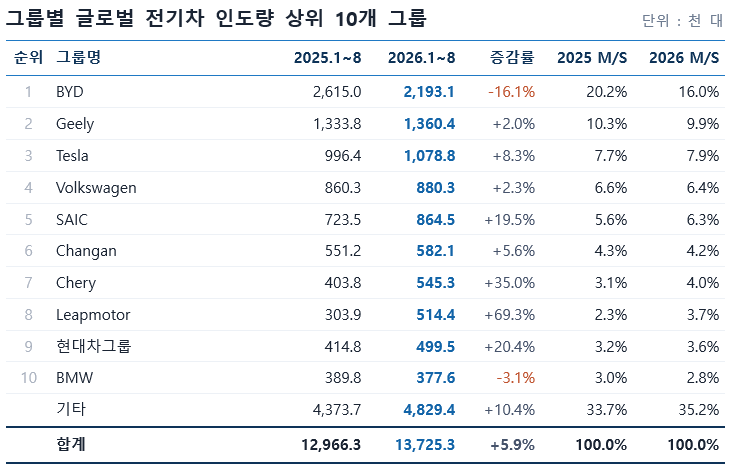
(출처: 2026년 9월 Global EV and Battery Monthly Tracker, SNE리서치)
그룹별로는 BYD가 219만3천 대로
선두를 지켰으나 전년 동기 대비 16.1% 감소했고, 점유율도 20.2%에서 16.0%로
4.2%p 낮아졌다. 중국 내 인도량이 33.6% 줄어든
영향이 컸다. 반면 유럽 인도량은 76.5%, 아시아(중국제외)는 54.7% 늘었고, 8월에는 해외 판매가 월간 최대치를 기록하는 등 수출 확대가 감소 폭을 줄였다.
Geely는 136만 대로 2.0% 늘어 2위를
유지했고, Tesla는 107만9천 대로 8.3% 증가하며 3위에
올랐다. Tesla는 중국과 북미에서 각각 12.4%, 1.5% 줄었지만
유럽과 아시아(중국제외)에서 21.9%, 87.2% 늘어 점유율을 7.7%에서 7.9%로 높였다. Volkswagen은 88만 대로 2.3% 증가했으나 시장 평균을 밑돌며 점유율이 6.6%에서 6.4%로 낮아졌다.
중국
OEM 가운데 SAIC는 86만4천 대로 19.5%, Changan은 58만2천 대로 5.6% 증가했다. Chery는 54만5천
대로 35.0% 늘었으며, 유럽 인도량이 전년의 4.6배로 불어나는 등 수출 브랜드 확대 효과가 이어졌다. 현대차그룹은 49만9천 대로 20.4% 증가해
점유율을 3.2%에서 3.6%로 높였다. 북미 인도량은 23.4% 줄었지만 유럽과 아시아(중국제외)에서 각각 18.5%,
75.5% 늘며 감소분을 만회했다.
상위
10개 그룹 가운데 성장률이 가장 높았던 곳은 Leapmotor로, 51만4천 대를 기록하며
69.3% 급증했다. 점유율은 2.3%에서 3.7%로 1.4%p 확대돼 현대차그룹을 제치고 8위에 올랐다. 중국 내 인도량이
48.2% 늘었고, Stellantis 유통망을 통한 유럽 판매는 전년의 5.5배로 확대됐다. 반면 BMW는 37만8천 대로 3.1% 줄며 10위에 머물렀다.
상위
10개 그룹 외 업체의 인도량은 482만9천
대로 10.4% 늘었고, 점유율은 33.7%에서 35.2%로
1.5%p 높아졌다. 11위 Toyota가 58.2%, 14위 NIO가
57.3% 성장하는 등 중위권 업체의 외형 확대가 빨라지면서 상위권과의 거리도 점차 좁혀지고 있다.
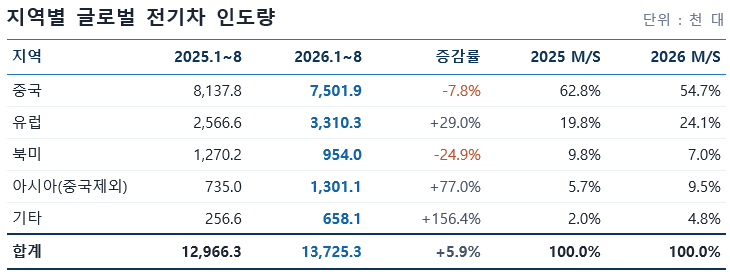
(출처: 2026년 9월 Global EV
and Battery Monthly Tracker, SNE리서치)
지역별로 중국은 750만2천
대로 최대 시장 지위를 유지했지만 7.8% 감소했고, 점유율은 62.8%에서 54.7%로
8.1%p 축소됐다. BEV는 1.0% 늘었으나 PHEV가 23.3% 줄며 감소를 주도했다. 구매세 감면 축소와 가격 경쟁의 여파로 내수 판매가 연초부터 감소세를 이어가는 가운데, 중국 업체들은 수출 확대로 활로를 찾고 있다.
유럽은 331만 대로 29.0% 성장하며
점유율을 19.8%에서 24.1%로 높였다. BEV가 33.2%, PHEV가
20.3% 늘어 두 차종이 고르게 성장했다. 독일이 저소득 가구 대상 구매 보조금을 다시
도입하는 등 각국 지원책과 보급형 신차 투입이 수요를 끌어올렸으며, 중국계 브랜드의 판매 확대도 두드러졌다.
북미는 95만4천 대로 24.9% 감소해 주요 권역 가운데 가장 부진했고, 점유율도 9.8%에서 7.0%로 2.8%p 하락했다. 8월 한 달 감소율은 40.4%로 커졌는데, 세액공제 종료를 앞두고 구매가 몰렸던 전년 8월의 기저 효과가 반영됐다. 미국의 전기차 세액공제가 지난해 9월 말 종료된 뒤 1년 가까이 수요 공백이 이어지면서, 일부 완성차 업체는 전기차 생산을
줄이고 배터리 공장을 ESS용으로 전환하는 등 사업 계획을 조정하고 있다.
아시아(중국제외)는 130만1천 대로 77.0% 증가했고
점유율도 5.7%에서 9.5%로 3.8%p 확대됐다. 한국(81.3%)과
인도(56.8%), 태국(73.8%), 베트남(76.3%), 인도네시아(102.4%) 등 주요 시장이 고르게 성장했다. 기타 지역도 65만8천
대로 156.4% 늘어 점유율이 2.0%에서 4.8%로 높아졌으며, 브라질(148.0%)과
호주(135.8%)가 증가를 이끌었다.
종합하면 2026년 1~8월
글로벌 전기차 시장은 한 자릿수 성장에 머문 가운데 권역과 기업 간 명암이 뚜렷했다. 중국과 북미가
동시에 위축됐지만 유럽과 아시아(중국제외), 신흥시장이 이를
메웠고, 기업별로는 Leapmotor·Chery·SAIC·현대차그룹이
두 자릿수 성장으로 점유율을 끌어올렸다. 반면 1위 BYD는 해외 판매 호조에도 내수 감소 폭이 커 점유율이 4.2%p 낮아졌다.
연말까지는 중국 내수의 회복 여부와 미국 정책 공백의 지속 기간, 유럽 성장세의 연속성이 시장 방향을 가를 전망이다. 중국이 9월부터 리튬이온 배터리에 2%의 소비세를 부과하기 시작했고 내년 1월부터는 배터리 수출 증치세 환급도 없애기로 하면서, 배터리 원가 부담이 차량 가격에 전가될 가능성도 있다. 중국계 OEM의 해외 판매가 빠르게 늘고 있는 만큼 경쟁의 초점은 현지 생산 기반과 보급형 모델 공급 능력, 지역별 규제 대응력으로 옮겨가고 있으며, 이 요소들이 연말까지의 점유율 변화를 좌우할 것으로 예상된다.