

제목 : 리튬 2차전지용 LFP(리튬인산철) 양극재 출하량은 올해 524만톤으로 작년 대비 51% 증가 전망
- EV(전기차)시장 저가격화와 ESS(에너지저장장치,AIDC) 수요 폭증으로 LFP 양극재가 시장의 주류로 안착
- 2026년
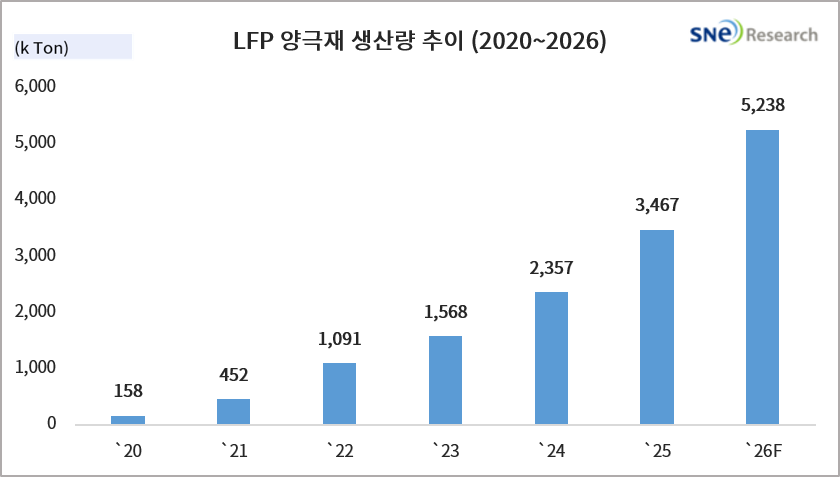
LFP 양극재 출하량은 2025년 347만톤(72%) 대비 51% 증가한 524만톤(77%) 예상됨
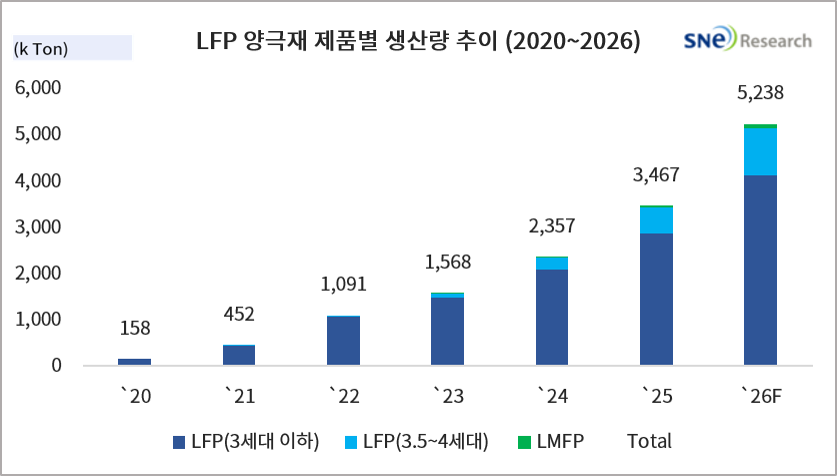
- 기존 3세대 이하 LFP 시장은 공급과잉인 가운데, 중국 메이저업체 3.5~4세대이상 고밀도 LFP생산 가속화
(출처 : <2026.9> LFP/LMFP 양극재 공정기술 최신동향 및 주요 제조사, SNE리서치)
SNE리서치가 최근 발간한 ‘2026 LFP/LMFP 양극재
공정기술 최신동향 및 주요 제조사’ 리포트에 따르면, 리튬이차전지
양극재 시장에서 LFP(리튬인산철) 양극재 출하량이 차지하는
비중이 올해 77% 수준까지 증가할 전망이다. LFP(리튬인산철) 양극재 출하량은 2024년 236만톤, 2025년 347만톤에서 올해는
524만톤 수준까지 늘어날 것으로 보고 있다.
2024년 글로벌 양극재 출하량 370만톤
가운데 LFP는 236만톤으로 64%를 차지, 2025년 글로벌 양극재 출하량 약 495만 톤 가운데 LFP는 347만
톤으로 약 72%를 차지했으며, 2026년 상반기에도 LFP 출하량은 전년 대비 73% 증가, 전체 양극재 내 비중은 76%까지 확대됐다.
특히 중국에서는 2026년 상반기 LFP 생산량이 약 270만 톤으로 전년 대비 73% 증가했으며, 주요 업체의 높은 가동률과 신규 증설이 이어지면서 생산능력 확대가 더욱 가속화되고 있다. 최근 중국 LFP 시장에서는 강한 수요를 바탕으로 평균 가동률이 80%를 넘어선 것으로 추정되며 일부 선두업체는 완전가동 수준에 접근했다. 동시에
중국정부의 공급과잉 관리 및 원재료 및 인산철 공급 부담이 커지면서 글로벌 1위업체 Hunan Yuneng은 8월부터
LFP 제품 가격을 톤당 2,000위안 인상했으며, 고급
고밀도 프리미엄 제품을 중심으로 일부 공급 타이트 현상도 나타나고 있다.
2026년 LFP 양극재
시장, ESS·AI 인프라 확대로 수요처 다변화로 고성장 지속 전망
2026년 LFP 시장은
보급형 EV와 글로벌 ESS의 동반 성장에 힘입어
높은 성장세를 이어가는 가운데, AI 데이터센터·재활용·해양 모빌리티 등 신규 응용시장으로 수요 기반이 빠르게 확대되고 있다. 특히 상반기 글로벌 ESS 배터리 출하량은 461.3GWh로 전년 대비 71% 증가했으며, 북미는 75.9GWh로 83% 성장하는
등 중국 이외 지역의 대형 ESS 프로젝트가 LFP 수요
확대를 견인하고 있다. LFP의 적용 영역도 기존 EV·ESS를
넘어 AI 데이터센터와 산업용 전력 인프라로 확장되고 있다.
Cummins는 AI 데이터센터의 급격한 전력 부하 변동 대응을 위해 액체냉각 기반 5MWh LFP BESS 공급 프로젝트를 확보했으며, 이는 AI 전력 인프라가 새로운 LFP 수요처로 부상하고 있다.
동시에 폐배터리 증가와 원재료 가격 상승을 배경으로 LFP 직접재활용·재생 기술의 경제성이 개선되고 있으며, 기존 NCM 중심이었던 재활용 산업에서도 LFP의 자원순환 가치가 높아지는
추세다.
(출처 : <2026.9> LFP/LMFP 양극재 공정기술
최신동향 및 주요 제조사, SNE리서치)
2026년 LFP 양극재 기술동향 —
고밀도·초급속 충전·LMFP로 기술 경쟁 확대
2026년 LFP 기술 경쟁은 기존의 저가·안전성 중심에서 ‘고밀도·초급속
충전·저온 성능’ 중심으로 빠르게 전환되고 있다. 고밀도화를 위해 입도 분포 및 전구체 설계, 소성·분쇄 조건 최적화, 균일한 탄소 코팅과 도핑 등 소재·공정 전반의 개선이 진행되고 있으며, 최근에는 4세대 고밀도 LFP를 중심으로
2.6 g/cc 이상의 고압축밀도 확보가 주요 개발 방향으로 부상하고 있다
동시에 LFP의 에너지밀도 한계를 보완하기 위해 LFP 대비 약 15~20% 높은 에너지밀도 잠재력을 갖는 LMFP가 차세대 인산철계 양극재로 부상하고 있으며, Mn 적용을
통한 전압 상승과 함께 전도성 저하 문제를 개선하기 위한 탄소 코팅·도핑·입자 및 계면 제어 기술이 핵심 개발축으로 자리 잡고 있다.
공급사별로는 Hunan Yuneng을 중심으로 Wanrun, Lopal, Dynanonic, Gotion 등 중국 업체가 시장을 주도하고 있으며, 고압실·고에너지밀도·급속충전
등 고성능 LFP 제품으로 경쟁축이 이동하는 모습이다. 뒤늦게
시장에 뛰어든 한국 업체들도 엘엔에프, 포스코퓨처엠, LG화학을
중심으로 ESS용 LFP 시장에 대응하기 위해 신규 파일럿
및 양산에 박차를 가하고 있다.
향후 LFP/LMFP 시장은
ESS와 보급형·중형 EV 수요 확대를 기반으로
성장세를 이어가는 동시에, 대규모 증설에 따른 공급과잉 및 가격 경쟁 속에서 고밀도·고성능 제품 중심의 기술 차별화가 더욱 중요해질 전망이다.