

<2026> Global LIB Battery 라인 신설 및 증설 전망 (~’35)
발표 계획의 74%만 실제 공급으로, 증설은 ’26~’30년·중국에 집중
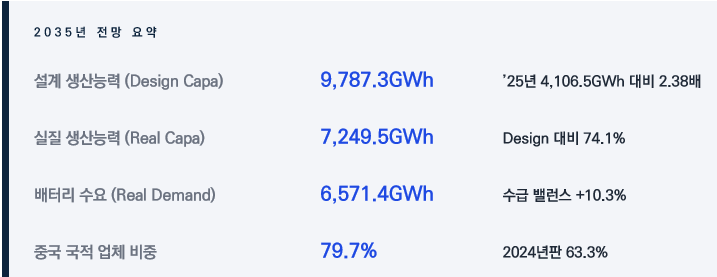
2035년 글로벌 리튬이온 배터리 설계 생산능력(Design Capa)은 9,787.3GWh로 2025년(4,106.5GWh)의 2.38배가 될 전망이다. 늘어나는 물량의 대부분인 5,012GWh가 2026~2030년에 더해지고, 2031~2035년 증가분은 669GWh에 그친다. 2026~2030년 증가분을 투자비로 환산하면 약 3,057억 달러(추정)다.
발표된 계획이 모두 가동되는 것은 아니다. 착공·개발·발표 단계별 건설 가능성을 반영하고 가동률 85%를 적용한 뒤 IT 전용 라인을 뺀 실질 생산능력(Real Capa)은 2035년 7,249.5GWh로, 설계 기준의 74.1%다. 전체 계획의 34.6%(3,382GWh)가 아직 가동 전이라, 착공과 가동이 얼마나 빨리 이뤄지느냐에 따라 공급 전망이 달라진다.
수요(Real Demand) 대비 수급 밸런스는 2026년 +67.1%에서 2035년 +10.3%로 줄어든다. 생산능력은 2030년까지 집중적으로 늘지만 수요는 그 뒤에도 계속 늘기 때문이다. 공급 과잉이 가장 큰 시기는 2026~2028년이며, 이때 가동률이 낮아지면 신규 착공이 미뤄질 수 있다.
지역 간 격차는 더 뚜렷하다. 증설이 중국 내 공장에 몰리면서 2035년 자급률은 중국 194.6%, 북미 63.5%, 유럽 38.1%로 벌어진다. 업체 국적으로 봐도 중국 업체 비중이 79.7%로 2024년판(63.3%)보다 높아졌다. 반면 한국 업체(−550.8GWh)는 회사 발표 Capa에 맞춘 하향으로, 유럽 업체(−681.9GWh)는 Northvolt 파산과 계획 철회로 계획이 줄었다.
정책 환경도 바뀌었다. 미국은 EV 구매 세액공제를 끝내고 생산 세액공제(45X)만 남겼고, 유럽은 2035년 감축 목표 완화를 추진하는 한편 역내 생산 요건을 강화하고 있다. 중국은 생산능력 규제와 기술·제품 수출 통제를 함께 운영한다. 세 지역 모두 어디서 생산하느냐를 지원 조건으로 삼고 있어, 정책 변화는 계획 취소보다 가동 시점 지연으로 나타날 가능성이 크다.
이번 보고서는 555개 라인, 109개 업체의 증설 계획을 라인 단위로 모아 업체·국적·공장 소재지·폼팩터·양극재별로 2035년까지 전망했고, 수급 밸런스와 정책·리스크도 함께 살펴봤다. 배터리 업계의 사업 계획과 투자 검토에 참고 자료로 활용되기를 바란다.
| 목차 | ||
| 0. Executive Summary | 6 | |
| 0.1 | 리포트 핵심 요약 | 7 |
| 0.2 | 2024년판 대비 주요 변화 | 8 |
| I. 시장 · 수요 기준 | 9 | |
| 1.1 | 자동차 · 전기차 판매 전망 | 10 |
| 1.2 | 배터리 수요 전망 | 11 |
| 1.3 | 지역별 수요 온도차 | 12 |
| 1.4 | 수요 구성 | 13 |
| II. 글로벌 증설 총괄 | 14 | |
| 2.1 | 총괄 | 15 |
| 2.1.1 | 글로벌 LIB 생산능력 | 15 |
| 2.1.2 | 2024년판 대비 변화 | 16 |
| 2.2 | 업체 | 17 |
| 2.2.1 | 업체별 순위 | 17 |
| 2.2.2 | 공급사별 OEM 연결 | 18 |
| 2.3 | 지역 | 20 |
| 2.3.1 | 지역별 규모 | 20 |
| 2.3.2 | 국가별 증설 전망 | 21 |
| 2.3.3 | 중국 지역 외 생산능력 | 22 |
| 2.3.4 | 지역별 국적 구성 | 23 |
| 2.3.5 | 지역별 상위 업체 Top 5 | 24 |
| 2.4 | 제품 · 기술 | 25 |
| 2.4.1 | 폼팩터별 증설 전망 | 25 |
| 2.4.2 | 지역별 폼팩터 | 26 |
| 2.4.3 | 양극재별 증설 전망 | 27 |
| 2.4.4 | 지역별 양극재 | 28 |
| 2.4.5 | 지역별 용도 | 29 |
| 2.4.6 | 기술 전환 동향 | 30 |
| 2.5 | 신 · 증설 투자 규모 환산 | 32 |
| III. 업체별 증설 전망 | 33 | |
| 3.1 | 한국 업체 | 34 |
| 3.1.1 | LGES | 34 |
| 3.1.2 | Samsung SDI | 39 |
| 3.1.3 | SK On | 44 |
| 3.1.4 | 한국 지역 증설 전망 종합 | 48 |
| 3.2 | 중국 업체 | 49 |
| 3.2.1 | CATL | 49 |
| 3.2.2 | BYD | 55 |
| 3.2.3 | EVE Energy | 60 |
| 3.2.4 | CALB | 65 |
| 3.2.5 | Chuneng New Energy | 69 |
| 3.2.6 | Sunwoda | 71 |
| 3.2.7 | AESC | 75 |
| 3.2.8 | Gotion | 78 |
| 3.2.9 | SVOLT | 82 |
| 3.2.10 | REPT | 84 |
| 3.2.11 | Farasis | 86 |
| 3.2.12 | Great Power | 88 |
| 3.2.13 | Do-Fluoride | 90 |
| 3.2.14 | Zenergy | 92 |
| 3.2.15 | Hithium | 94 |
| 3.2.16 | Lishen | 96 |
| 3.2.17 | Ganfeng Li Energy | 98 |
| 3.2.18 | BAK | 100 |
| 3.2.19 | Wanxiang 123 | 102 |
| 3.2.20 | SANY Hongxiang | 103 |
| 3.2.21 | Trina Storage | 105 |
| 3.2.22 | 중국 중소형 업체 36개사 | 107 |
| 3.2.23 | 중국 내 성 · 직할시 · 자치구별 Design Capa | 111 |
| 3.2.24 | 상위 21개사 순위 변화 | 112 |
| 3.2.25 | 중국 지역 증설 전망 종합 | 113 |
| 3.3 | 일본 업체 | 114 |
| 3.3.1 | Panasonic | 114 |
| 3.3.2 | PPES | 117 |
| 3.3.3 | Toyota Battery | 119 |
| 3.3.4 | TBMNC | 121 |
| 3.3.5 | GS Yuasa | 123 |
| 3.3.6 | Murata | 125 |
| 3.3.7 | 일본 기타 업체 5개사 | 127 |
| 3.3.8 | 일본 지역 증설 전망 종합 | 128 |
| 3.4 | 북미 업체 | 129 |
| 3.4.1 | Tesla | 129 |
| 3.4.2 | Lyten | 131 |
| 3.4.3 | Ford | 133 |
| 3.4.4 | Amplify Cell Technologies | 135 |
| 3.4.5 | 북미 기타 업체 4개사 | 137 |
| 3.4.6 | 북미 지역 증설 전망 종합 | 138 |
| 3.5 | 유럽 업체 | 139 |
| 3.5.1 | PowerCo(VW) | 139 |
| 3.5.2 | Verkor | 142 |
| 3.5.3 | ACC | 144 |
| 3.5.4 | Basquevolt | 146 |
| 3.5.5 | 유럽 기타 업체 10개사 | 148 |
| 3.5.6 | 유럽 지역 증설 전망 종합 | 149 |
| 3.6 | 아시아 업체 7개사 | 150 |
| 3.7 | 소규모 업체 라인 상세 | 151 |
| IV. 중장기 수급 전망 | 152 | |
| 4.1 | 수급 판단의 기준 | 153 |
| 4.2 | 글로벌 수급 밸런스 | 154 |
| 4.3 | 지역별 수급 밸런스 | 155 |
| V. 정책 · OEM 전략 | 156 | |
| 5.1 | 정책 지형과 증설 영향 | 157 |
| 5.2 | 지역별 정책 | 158 |
| 5.2.1 | 북미 | 158 |
| 5.2.2 | 유럽 | 160 |
| 5.2.3 | 중국 | 162 |
| 5.2.4 | 한국 · 일본 | 164 |
| 5.3 | OEM 전략 | 165 |
| 5.3.1 | OEM 배터리 내재화 | 165 |
| 5.3.2 | OEM별 내재화 동향 | 166 |
| 5.4 | 5장 종합 | 168 |
| VI. 리스크 · 결론 | 169 | |
| 6.1 | 리스크 | 170 |
| 6.1.1 | 리스크 지도 | 170 |
| 6.1.2 | 공급 과잉 리스크 | 171 |
| 6.1.3 | 정책 · 기술 리스크 | 172 |
| 6.1.4 | 업체 · 지역별 리스크 노출 | 173 |
| 6.2 | 리포트 결론 · 향후 확인 과제 | 174 |